随行付POS机提额不用等?如何用这5个方法快速撬动授信额度?
从小到大,我们总有各种各样的收集爱好:集邮、集糖纸、集红木家具……有人为情怀,有人为升值。而我,偏爱收集信用卡、书籍和房子。书籍的乐趣自不必说,买房的门道还在摸索,但养卡提额的经验,倒是可以和大家好好聊聊。
很多卡友都在问:信用卡提额有没有绝对“最快”的方法?其实结合银行风控逻辑和实操经验,只要找对方向,提额速度会远超预期。下面这5个方法,亲测有效:
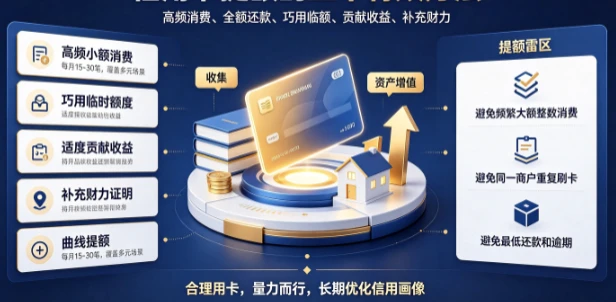
1.高频小额消费+全额还款,打造优质信用画像
银行判断持卡人资质,核心看“消费活跃度”和“还款能力”。每月保持15-30笔小额消费,覆盖餐饮、购物、交通、娱乐等日常场景,额度使用率控制在30%-85%之间,既能体现消费需求,又不会让银行觉得你资金紧张。
还款日务必全额还款,尽量避免最低还款或逾期记录。全额还款不仅能展现稳定的还款能力,还能让银行认定你是优质客户,为后续提额打下基础。
2.巧用临时额度,撬动固定额度提升
临时额度是银行给持卡人的短期授信,合理使用能间接帮助提额。申请临时额度后正常消费,临期前全额还清欠款,部分银行会根据你的使用情况,直接将临时额度转为固定额度。
不同银行规则略有差异,比如招商银行,使用临时额度后往往更容易触发固定额度提升的审核,卡友们可以根据自己持卡银行的规则灵活尝试。
3.适度贡献收益,提升银行好感度
银行本质是盈利机构,适当让银行赚到手续费,能增加对你的好感度。每隔3-6个月进行一笔小额分期,比如选择5000元以下的账单分3期,既能降低还款压力,又能让银行获得稳定收益,提额概率会大大提升。
不过要注意,分期频率和金额不宜过高,避免增加自身负担,反而影响征信。
4.补充财力证明,从根源提升授信额度
如果你的收入、资产有所增加,比如新购房产、车辆,或者有大额存款、理财等,这是最直接的提额方式。通过银行APP或线下网点提交相关财力证明,申请重新审核额度,银行会根据你的最新资产情况,大幅提升授信额度。
5.曲线提额,突破卡种额度上限
如果当前持有的卡种已经达到额度封顶,可以尝试申请同银行更高级别的卡种,比如从金卡升级为白金卡。高级别卡种通常有更高的授信额度,审批通过后,新卡的额度往往会比旧卡高出不少。
需要注意的是,不同银行提额周期和规则不同:招商银行、浦发银行等股份制银行提额相对灵活,周期较短;而四大行提额节奏较慢,需要长期坚持良好用卡习惯。
这些雷区千万别踩
提额过程中,一定要避免频繁大额整数消费、同一商户重复刷卡等行为,这些操作很容易被银行风控系统判定为套现,不仅无法提额,还可能导致额度被降、卡片被封。
信用卡是个实用的金融工具:既能享受延期还款的便利,又能在大额支出时救急,不用欠下人情。但凡事有度,合理用卡才能发挥它的最大价值,过度负债只会得不偿失。