信用卡账单日前还款避坑:提前几天还?还多少不被降额?
2026-05-13• 展业技能 •阅读 870
在信用卡使用过程中,不少卡友都听说过“账单日前还款能降低负债率”,但具体怎么操作?提前几天还最合适?还多少不会踩银行风控?这些实际问题却常常让人摸不着头脑。今天就把账单日前还款的操作逻辑、细节技巧和避坑要点一次性讲清楚。
找准核心时间点——别盯还款日,认准账单日
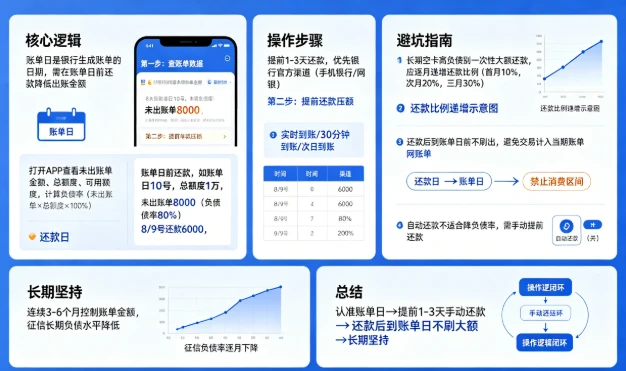
很多人提到还款,第一反应都是到期还款日,但如果你的目标是优化征信上的负债表现,真正要关注的是账单日。账单日是银行生成当期信用卡账单的日期,而到期还款日一般在账单日后的18-20天。想降低当期负债率,关键动作必须做在账单日之前,等账单生成后再操作就为时已晚。
核心操作两步走:精准压低出账金额
明确账单日后,就可以按以下步骤操作:- 先查账单数据:打开信用卡APP,查看当期未出账单金额、卡片总额度以及当前可用额度,计算出当前负债率(未出账单金额÷总额度×100%)。
- 提前还款压额:在账单日前,提前还入部分资金,把即将出账的金额降到目标水平。比如你的账单日是10号,总额度1万元,当前未出账单8000元(负债率80%),可以在8号或9号还款6000元,让可用额度恢复到总额度的80%,这样10号生成的账单金额就只有2000元,负债率直接降到20%。
⚠️ 重要提醒:还款后到账单生成前,不要再刷出资金,否则这笔交易仍会被计入当期账单,之前的操作就白费了。等账单生成后,再恢复正常消费即可。
🚫 避坑指南1:长期空卡高负债,别一次性大额还款
如果你的信用卡长期处于接近刷满的状态,第一个月操作时千万别一次性还太多。部分风控严格的银行会认为长期高负债卡片突然大额进账,资金动作不自然,反而可能触发降额风控。正确做法是循序渐进:第一个月先还10%,第二个月还20%,第三个月还30%,逐月降低负债率,让银行看到你负债状态在稳定改善,这样更稳妥。
🚫 避坑指南2:提前1-3天还款,别卡账单日当天
不同还款渠道的到账时间差异很大:有的渠道实时恢复额度,有的需要30分钟,有的可能次日甚至1个工作日到账。如果卡着账单日当天还款,一旦遇到渠道延迟或系统故障,资金未能及时到账,就会导致当期账单金额没有被压低,白白浪费操作机会。稳妥方案是提前1-3天还款,并优先选择银行官方渠道(如手机银行、网银),这类渠道的到账速度和稳定性更有保障。
🚫 避坑指南3:还款后别在账单日前刷出
账单日统计的是当期已记账的交易,如果你在账单日前还款后又刷卡消费,且这笔交易在账单日前完成记账,就会被计入当期账单,导致之前压低账单的操作失效。比如你的账单日是17号,16号还款后又刷了一笔,这笔交易很可能会被计入当期账单。所以还款后到账单生成前,尽量保持低消费或不消费,确保账单金额处于目标水平。
🚫 避坑指南4:自动还款不适合降负债率
自动还款的核心作用是防止逾期,它通常在到期还款日当天才会扣款,无法影响账单日前的出账金额。如果你的目标是优化负债率,一定要手动提前安排还款,别依赖自动还款功能。⚠️ 长期坚持才是关键
如果只是偶尔一个月操作一次,只能优化当期的负债表现;但如果连续3-6个月都在账单日前控制账单金额,征信报告上的长期负债水平就会明显降低,对后续申请贷款、信用卡提额都有帮助。
版权声明:
浏览量
(870)