随行付POS:线上vs线下收款费率差多少?
2026-09-16• 使用问题 •阅读 79
在移动支付全面普及的当下,扫码收款已经成为大小商家的日常操作。但不少商家只关注收款的便捷性,却忽略了线上、线下两种收款场景背后的费率差异,以及误用接口可能带来的风控风险。今天就从场景定义、接口规则、费率优劣势三个维度,帮商家理清其中的门道,避免踩坑。
📌 先搞懂:线上、线下支付的核心区别
很多商家容易混淆线上、线下支付的边界,其实两者的核心差异在于交易场景的属性:线上支付:全程无实体场景接触,所有交易环节都在互联网完成。比如电商平台下单、游戏充值、视频会员订阅、线上课程购买等,消费者无需前往门店,交易从下单到付款完全在线上闭环。
线下支付:以实体经营场景为基础,交易发生在面对面的物理空间内。像超市便利店结账、餐厅扫码点餐、KTV到店消费,甚至充电桩扫码付款、自助贩卖机购物这类看似“线上操作”的业务,本质都属于线下场景——因为消费者是在实体场景中完成服务或商品获取的。
🛡️ 关键提醒:线上、线下支付接口不能混用
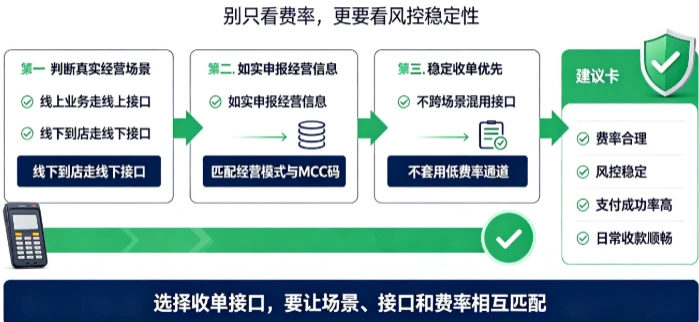
不少商家会有疑问:都是微信、支付宝收款,能不能用线下低费率接口跑线上业务?答案是绝对不行,两类接口的风控逻辑有着严格区分:线上支付接口:商家入网时需明确申报线上经营模式及对应的MCC码,风控系统重点监控订单并发量、远程访问特征等网络交易行为,适配全网用户的远程下单需求,仅能用于真实线上场景。
线下支付接口:入网需如实填报线下经营场景及MCC码,风控核心是核验消费者支付IP与商家实体地址的匹配度,校验订单流量是否符合实体店的真实经营规模。
如果商家试图“套码”——用低费率的线下接口承接线上业务,极易触发风控警报。一旦被查实,支付机构会采取限制收款、拦截风险交易等惩罚措施,导致收款不稳定、客户支付成功率大幅下降,反而得不偿失。
📊 费率与优劣势对比:哪种更适合你的生意?
从商家经营角度出发,线上、线下支付各有明显的优劣势:线上支付
✅ 优势:打破地域限制,可触达全网用户,适合电商、虚拟服务、线上会员类业务,能突破实体门店的空间瓶颈。
❌ 劣势:费率相对偏高,区间大致在0.65%-1.0%,具体费率根据商户所属行业有所浮动,且远程交易的纠纷判定难度更高。
线下支付
✅ 优势:费率普遍更低,大多集中在0.2%-0.6%区间,市面常见费率为0.38%;交易多为当面完成,纠纷判定更简单,资金风险更易把控。
❌ 劣势:受物理门店限制,客户范围以本地到店客流为主,难以直接触达全网远程用户,业务拓展空间有限。
费率差异的本质,源于交易风险的不同:线上是远程无接触交易,缺少面对面核验环节,风险系数更高,因此费率也更高;线下是当面交易,风险更易管控,费率自然更具优势。
💡 商家收款建议:贴合场景才是最优选择
线上、线下支付看似都是手机一键付款,但底层逻辑完全不同:一个面向全网远程用户,一个服务本地到店客流,对应的接口规则和费率体系也截然不同。商家在选择收单接口时,一定要贴合自身真实经营场景,不要单纯为了节省手续费而跨场景混用接口。只有匹配场景的收款方式,才能既保障费率合理,又避免风控风险,让日常收款稳定顺畅。
版权声明:
浏览量
(79)