分润倒扣?拉卡拉新规倒逼代理商聚焦真实商户?
2026-07-20• 使用问题 •阅读 75
支付圈近日再掀波澜,拉卡拉针对旗下部分产品推出借贷笔考核新规,不达标将直接上调D0结算价,最高涨幅达100%。这一消息在代理商群体中引发热议,有人紧急梳理商户交易数据,有人核算利润成本,更多人开始审视自身业务的合规性。
新规核心:三档定价机制,结算价与贷记占比直接挂钩
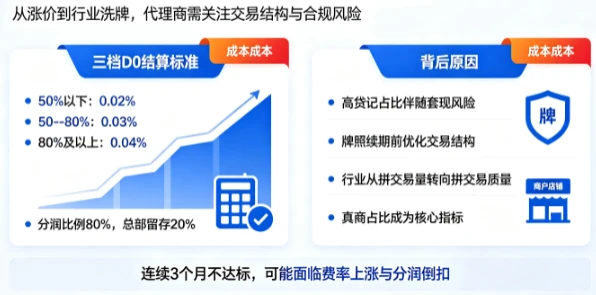
此次新规覆盖拉卡拉所有传统服务商与接口服务商,核心是通过贷记卡交易占比划分三档D0结算标准:贷记占比50%以下:D0结算价维持0.02%,分润比例80%
贷记占比50%-80%:D0结算价上调至0.03%(加收万1),分润比例80%
贷记占比80%及以上:D0结算价涨至0.04%(加收万2),分润比例80%
实体卡D0结算价从万2最高涨至万4,涨幅直接翻倍。一级服务商需自行调整对应商户费率,否则将面临分润倒扣处罚。
表面是涨价,实质是行业“清场”行动
拉卡拉此次调整看似是结算价上涨,实则是通过价格杠杆推动行业洗牌,核心指向交易合规性:风险防控需求:贷记卡交易占比过高往往伴随套现风险,清算机构会实时监测交易数据,一旦借贷比例失衡,支付机构将面临整改甚至商户关停处罚
牌照续展背景:2026年是支付牌照续展大年,拉卡拉作为首批获得长期牌照的头部机构,需要通过优化交易结构应对监管考核,真商占比成为核心指标
行业趋势转向:此前已有支付机构因借贷比不达标被暂停新增入网,行业正从“拼交易量”转向“拼交易质量”,真商成为业务压舱石,套现则是风险炸弹
代理商必算的三笔生存账
面对新规,代理商需从三个维度重新梳理业务:分润账:新规中“80%分润”指费率差部分总部留存20%,剩余归代理商。例如商户费率0.07%、D0结算价0.04%时,0.03%的费率差中仅80%为代理商收益。直属商户默认费率0.02%,需手动调整扫码管理费,否则将被倒扣费用
商户账:不同场景商户贷记占比差异显著,早餐店通常低于10%,超市约50%,洗浴、五金店等可能常年超80%。新规给老机构3个月调整期(8-10月),新机构从签约次月起核算,连续3个月不达标将面临费率上涨+分润倒扣双重处罚
出路账:对于非D0刚需商户,可引导切换D1或定时结算模式规避费用。更关键的是要摒弃“真商热”误区,选择真商交易量占比扎实的合作平台,远离“虚假交易量堆砌”的机构
支付行业进入真商合规新时代
拉卡拉此次调整并非个例,此前已停止联盟抱团签约,全面推行代理直签模式。结合此次D0分级定价,释放出明确信号:依靠套现堆砌的交易量将无利可图,甚至可能面临亏损风险。“支付的尽头是真商,真商的尽头是合规”正在成为行业共识。接下来的三个月,将是代理商调整商户结构、优化交易模式的关键期,唯有深耕真实商户、强化合规运营,才能在行业变革中站稳脚跟。
版权声明:
浏览量
(75)