鲲鹏支付新商户暂停刷卡原因是什么?
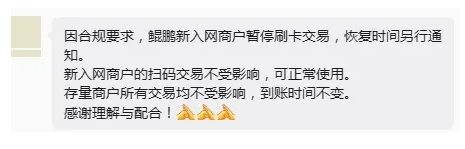
近日,多位卡友向小编反映,自己新注册的POS机突然无法正常使用。经了解,鲲鹏支付(原钱宝支付)旗下产品“鲲pay”已向合作渠道下发通知:即日起,新入网商户暂不支持银行卡刷卡、插卡、挥卡等交易,恢复时间待定。
通知原文显示:“受监管管控影响,鲲pay新商户正常入网,出款正常,扫码正常。新商户暂不支持卡类交易(存量商户不受影响)。”字面上看,新商户仍可注册、扫码收款、资金结算。但问题在于——卡类交易被暂停。目前线下收单市场,扫码多用于小额高频场景,大额交易仍高度依赖刷卡通道。对多数商户而言,没了刷卡功能,POS机几乎“半瘫痪”。
值得注意的是,今年年初鲲鹏支付刚因合规问题被监管部门处以暂停新增业务90天的重罚。如今暂停期满,虽允许新商户入网,却掐断了刷卡功能,实际效果与“停止新增”无异。对代理商而言,这无疑是重击。支付市场已进入存量博弈,地推成本高、商户激活难,叠加开店意愿下降,代理商日子本就不好过。如今核心功能受限,即便签下新商户也难以满足需求——商户不认可,激活率自然上不去。
这并非孤例。从头部机构被重罚,到多家机构退出部分省市业务,再到259号文落地、一机一码全面推行,监管逻辑已十分清晰:穿透式管理、全链条合规、不留死角。监管不再是“一阵风”,而是常态化高压。一旦机构在风控、商户真实性上出现漏洞,惩罚手段也日益精准——通过限制特定功能实现“点穴式”管控。鲲鹏此次事件,监管并未一刀切关闭所有新商户入网,而是保留扫码和结算,精准掐断刷卡交易。既传递合规警告,又避免业务骤停对存量商户和代理体系的过度冲击。
对支付机构而言,合规早已不是选择题,而是必答题。 靠打擦边球、粗放扩张的模式已走入死胡同。未来,只有在商户真实性、风险监测、反洗钱等方面做到位,才能在趋紧的监管中稳住基本盘。鲲鹏支付此次“新商户暂停刷卡”事件,是行业监管常态化的缩影。它再次提醒所有从业者:合规面前,没有侥幸。谁更早适应规则,谁才能在下一轮洗牌中活下来,甚至活得更好。