广发信用卡风控全解析:实战解封指南
广发信用卡凭借"交易场景监控+AI模型"双引擎风控体系,在2025年第一季度展现出强大的风险管控能力。本文将深度解析其卡种差异化风控策略、六大高危触发场景、三步解封方案,并附赠养卡策略与行业对比,助你安全用卡!
2025最新数据广发信用卡风控核心逻辑
1. 风控拦截规模与降额案例
日均处理交易:超2000万笔,拦截异常交易占比0.8%(60%涉及疑似套现或商户集中消费)。
降额案例分布:
60万用户因"商户单一""大额高频"被降额。
普通卡用户占比73%,白金卡用户占比27%。
平均降额幅度达原额度的58%。
2. 风险交易特征
单笔交易金额超过信用额度30%:触发风控概率提升4.2倍。
博彩、批发类商户消费:拦截率高达92%。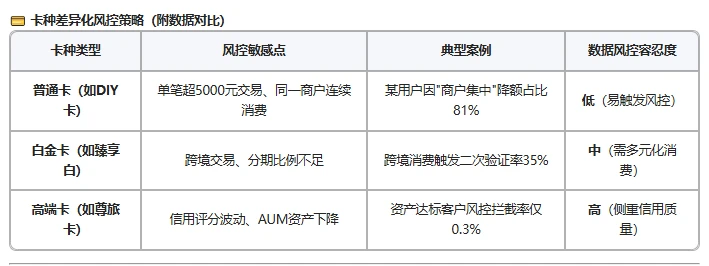
六大高危风控场景与典型案例
1. 商户集中交易
案例:某用户连续3个月在同一POS机刷卡15笔,单笔均为整数金额(如5000元、10000元),被系统判定为"疑似套现",额度从3万降至8元。
数据:在单一商户月交易超5笔的用户中,78%会收到风控提醒,其中32%最终被降额。
2. 大额高频消费
规则:普通卡单笔超2万元、白金卡单笔超5万元的交易,系统自动触发人工复核。
案例:某用户单日在珠宝店消费3笔共8万元,虽提供发票仍被限制交易,需签署《合规用卡承诺书》后恢复额度。
3. 异常交易行为
触发条件:短时间内跨省市交易(如北京上午消费,下午广州消费)、凌晨0-6点大额交易、还款后立即刷空额度。
数据:2025年Q1因"异常交易"被风控的用户中,45%涉及跨地区消费,32%存在还款后刷空行为。
三步解除风控的实操方案
1. 精准定位风控原因
官方渠道查询:通过"发现精彩APP-我的-账户管理-风控记录"查看具体原因(如"交易异常""商户风险""信用评分下降")。
客服深度沟通:致电95508转人工,要求提供《风险告知函》,明确风控触发的具体交易时间、商户名称及风险等级。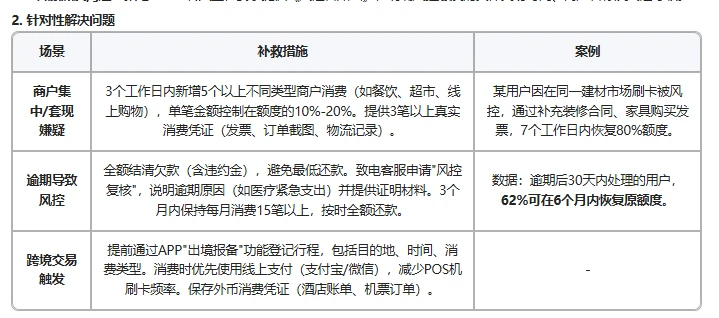
3. 主动申请解除风控
材料准备清单:近3个月消费流水、3笔以上大额消费的发票/合同、个人收入证明(如工资流水、税单)。
申请渠道:线上(发现精彩APP)或线下(广发网点提交《风控复核申请书》)。
处理时效:一般需5-10个工作日,复杂案例可能延长至20个工作日。
风控后的养卡策略与数据验证
1. 消费结构优化
理想消费模型:线上消费占比40%-60%(支付宝/微信/京东支付),线下消费覆盖餐饮(30%)、商超(20%)、娱乐(15%)、交通(15%)、其他(20%)。
数据支持:符合该模型的用户,6个月内提额成功率达78%,显著高于单一消费结构用户(42%)。
2. 分期与信用评分提升
分期技巧:每季度办理1次小额分期(金额500-2000元,期数3-6期),避免连续多期分期。
信用修复周期:规范用卡3-6个月后,信用评分平均提升35分,对应提额幅度约20%-30%。
行业对比与风险预警
1. 广发风控严格程度
横向对比:在股份行中,广发风控严格程度仅次于中信,高于招行、浦发。
纵向对比:较2023年,广发风控系统拦截效率提升60%,误判率下降35%。
2. 2025年风控新趋势
商户动态评级:新增"商户风险指数",实时监控高风险商户(如跳码机、套码机)。
跨境交易强化:针对东南亚、东欧等诈骗高发地区,单笔超1万元的交易需二次验证。
睡眠卡清理:连续6个月未使用的卡片,额度自动降至5000元以下。
风控解除的黄金法则
1.场景为王:每月至少覆盖5个不同类型商户。
2.数据制胜:通过APP实时监控交易数据,及时调整用卡行为。
3.主动沟通:一旦被风控,72小时内启动解除流程。
建议:每季度通过"发现精彩APP-我的-用卡报告"生成风控健康度评分,优化用卡策略。