3种还款信用卡深度对比,选错多花半个月工资?
2026-02-02• 使用问题 •阅读 233
“信用卡账单到手,最低还款、分期还款、刷卡还款到底怎么选?”——这是90%卡友都会纠结的问题。明明每月都在还款,欠款却像“滚雪球”越滚越大?其实不是你没还钱,而是选错了还款方式!今天以5万元欠款、分1年还款为例,纯算手续费(不含本金),带大家看清银行“利息陷阱”,避免白白多花几千块!
⚠️ 最低还款:一年白送银行9000元,典型“冤大头”操作
很多人图方便选择“最低还款”,以为“先还10%就行”,却不知这是银行最“赚”的还款方式!利率陷阱:最低还款按日计息,利率高达万分之五(年化约18.25%),看似每天利息不多,累积起来却很惊人。
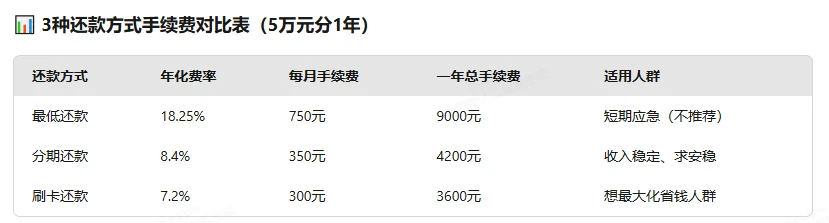
实际成本:5万元欠款按最低还款,每月利息=50000×0.05%×30天=750元,一年利息总计9000元!相当于白送银行一部最新款手机,本金却一分没减,越还越拖,纯属给银行“打工”!
结论:除非短期应急(1-2天内全额还款),否则千万别碰最低还款!
📉 分期还款:一年4200元,收入稳定者的“安稳之选”
如果每月收入固定,能承担固定还款额,分期还款比最低还款划算太多!费率优势:目前平安、民生等银行分期月费率最低可至0.7%(年化约8.4%),5万元分12期,每月手续费=50000×0.7%=350元,一年总手续费4200元,比最低还款省4800元!
适合人群:收入稳定、不想频繁操作的“安稳党”,每月还款金额固定,不用担心利息滚雪球,用少量手续费换“踏实”,性价比中等。
💰 刷卡还款:一年3600元,省钱王者的“终极选择”
要说最划算的还款方式,刷卡还款必须排第一!通过合理规划,手续费能做到行业最低。成本对比:同样5万元欠款,刷卡还款月费率可低至0.6%,每月手续费=50000×0.6%=300元,一年总手续费仅3600元,比分期还款省600元,比最低还款省5400元!
操作要点:需通过正规POS机或支付工具规划资金流转,适合愿意花10分钟研究规则的“省钱达人”,操作得当就能把手续费压到最低,省下来的钱存起来或改善生活,不香吗?
-
💡 总结:3句话避开还款坑最低还款=送钱给银行,除非紧急情况否则坚决不选;
分期还款=花钱买安稳,收入稳定者优先考虑;
刷卡还款=省钱天花板,愿意花时间规划的朋友选它,一年至少省5400元!
选对还款方式,不仅能减少手续费,还能避免征信留下“最低还款”记录,影响后续贷款。转发给正在还信用卡的朋友,一起避坑省钱吧!
版权声明:
浏览量
(233)