随行付POS机,经常一刷一还交易方式会风控吗?
2026-05-22• 风险避坑 •阅读 126
信用卡作为便捷的支付工具,在日常消费中扮演着重要角色,但不少卡友都有过降额、封卡的担忧。一旦信用卡被降额,不仅会影响消费便利性,后续提额也会变得困难重重。今天就为大家详细解析信用卡降额的常见原因,以及能有效避开风控的正确刷卡方式。
一、信用卡降额的核心诱因
信用卡降额主要源于两类问题:恶意套现嫌疑和外部资信变化。外部资信问题比如个人征信出现逾期、负债过高、多头借贷等情况,可能引发多家银行的连锁降额。而在实际案例中,绝大多数降额都是因为持卡人的刷卡行为被银行风控系统判定为疑似套现。二、三类高危刷卡行为,碰了就容易被降额
以下三种刷卡方式是银行风控的重点监测对象,尤其在兴业、中信、平安、浦发等风控较严的银行,很容易触发降额:他人账户代还:长期由非本人账户进行还款,银行会怀疑卡片实际使用人与持卡人不一致,存在套现或转借风险。
一刷一还/即刷即还:刚还款就立刻刷出大额资金,这种资金“空转”的行为,完全不符合正常消费的资金流转逻辑,套现特征明显。
高频单一商户交易:
同一设备频繁刷同一商户,会被银行风控系统直接锁定;
连续1-2个月内,80%以上的消费集中在同一家商户,银行会判定你通过该商户进行违规操作。
三、安全刷卡的实操建议,照着做远离降额
想要稳定信用卡额度,需从刷卡额度、商户选择、交易频率等多方面优化用卡习惯:合理控制单笔刷卡额度:单笔刷卡金额不超过信用卡总额度的60%,避免长期刷空额度,建议预留20%左右的可用额度,模拟真实消费的资金规划。
分散商户与交易时间:
不同商户刷卡间隔2小时以上,避免短时间内连续在同一类型商户交易;
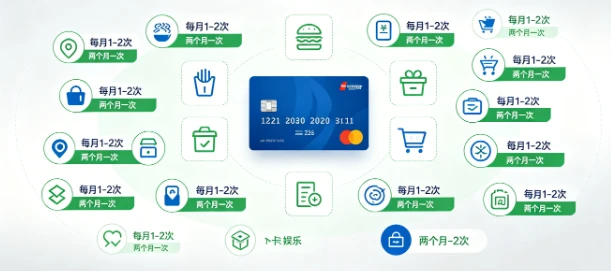
一家商户单张卡每月仅使用1-2次,大额消费不要集中在同一商户,搭配小额真实消费(如餐饮、超市、出行等场景)。
贴合真实消费场景:
大额消费尽量安排在商户正常营业时段(9:00-21:00),小额消费可分布在早中晚各时段;
避免整数、“豹子号”(如6666、8888)等敏感金额,大小额交易交替进行,模拟日常消费的随机性。
四、经实测验证的安全刷卡模式
不少卡友通过长期实践总结出了稳定用卡的经验,比如:单张卡每月仅使用一次立刷,其余消费分散在不同商户,保持同一商户两个月刷一次的频率,穿插小额真实消费;
单张卡每期账单内,同一商户仅交易1-2次,通过多商户、多场景的消费组合,让银行认为你是正常的优质用户。 这些方式经过时间验证,能有效避免降额,甚至不会收到银行的风控警告短信。
版权声明:
浏览量
(126)